新能源大洗牌,电附件藏金 七大机遇深度盘点
2024年以来,新能源行业从狂飙突进转入残酷的淘汰赛。整车企业价格战硝烟弥漫,电池产能过剩预警频现,资本从狂热转向谨慎。洗牌不是终点,而是价值回归的起点。当聚光灯从整车移开,一个此前被低估的赛道正浮出水面——新能源汽车电附件。它涵盖高压连接器、高压线束、充电接口、DC/DC转换器、车载充电机(OBC)、高压配电盒(PDU)、电子水泵、电子油泵等关键部件。在行业大洗牌中,电附件领域蕴藏着七大结构性机遇。
机遇一:800V高压平台催生电附件全面升级
2024年被称为“800V量产元年”。小鹏G6、理想MEGA、小米SU7、极氪007等车型纷纷搭载800V高压架构。电压平台从400V升至800V,意味着电附件必须重新开发:高压连接器需耐受更高电压和更大电流,绝缘材料、端子设计、屏蔽结构全面迭代;高压线束的线径、耐压等级、散热要求显著提升;OBC和DC/DC需适配800V输入,SiC功率器件加速渗透。据测算,800V平台下单车电附件价值量将从约2000元提升至3500-4000元,增幅超过60%。换车潮叠加升压潮,为电附件企业打开量价齐升的窗口。
机遇二:国产替代进入深水区,细分龙头加速突围
长期以来,高压连接器、高压线束等高端电附件被泰科、安波福、罗森伯格等外资巨头垄断。随着本土整车厂降本诉求空前强烈,以及供应链安全诉求上升,国产电附件迎来替代黄金期。永贵电器、瑞可达、中航光电在高压连接器领域已实现规模化配套;沪光股份、卡倍亿在高压线束上快速起量。洗牌期中,整车厂更愿意开放定点机会,给具备技术迭代能力和快速响应能力的国产供应商。那些率先打入头部车企供应链、并具备平台化开发能力的电附件企业,将在未来三年内实现份额跃升。
机遇三:集成化趋势下,多合一电附件总成成为新赛道
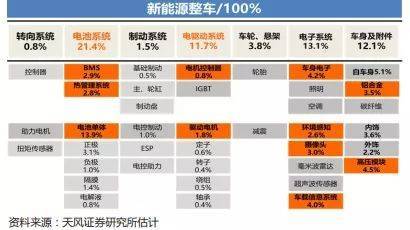
降本增效驱动电驱动系统从“三合一”向“多合一”演进,电附件也随之走向集成化。传统独立的大灯、空调、转向、制动等部件产生的分立电附件,正被集成到集中式电子电气架构中。例如,OBC、DC/DC、PDU与电机控制器集成为“九合一”动力域控制器;热管理系统的电子水泵、电子膨胀阀、Chiller等集成化后,单车用量减少但单品价值升高。对电附件供应商而言,单一零件供货逐步失去竞争力,具备总成设计能力的Tier 0.5级供应商将抢得先机。预计到2026年,多合一电附件总成的市场空间将突破300亿元。
机遇四:热管理电附件量价齐升,电子水泵与电子油泵最为受益
新能源车热管理系统复杂度远超燃油车,需要为电池、电机、电控、座舱分别温控。这直接催化了电子水泵、电子油泵、电子膨胀阀、多通阀等新型电附件的爆发。一辆新能源车平均用3-5个电子水泵(燃油车不足1个),单车价值约500-1000元。随着超快充普及和电池能量密度提升,热管理要求从“冷却”走向“精确温控”,带电控单元的智能电子水泵需求激增。电驱动系统油冷趋势强化,电子油泵从选配变为标配。2024年国内电子水泵市场规模已超过80亿元,年复合增速维持30%以上。在洗牌期,有能力中标头部平台车型全生命周期订单的水泵厂商(如三花智控、飞龙股份)将确定性受益。
机遇五:出海市场打开第二增长曲线
国内价格战白热化,出海成为电附件企业高毛利的突围路径。欧美新能源渗透率仍偏低,且本土电附件供应链薄弱、成本高昂。特斯拉柏林工厂、大众MEB平台、通用奥特能平台等释放出的电附件订单,仍以国际Tier1为主要供应商。但中系电附件企业凭借性价比和响应速度,开始参与全球竞标。罗森伯格与华为的合作证明,具备通信级合能力的供应商更受青睐。2020-2024年,中国高压连接器出口额年均增速超过45%。随海外车企本地化生产要求提升,拥有墨西哥、匈牙利、泰国等地工厂的电附件企业将获得超额收益,如均胜电子、得润电子海外订单占比快速提升。
机遇六:智能化附件变革命例——智能充电接口与小直流化
自动充电和V2G的兴起改变传统充电接口形态。GB/T 20234.1-2023新国标引入电子锁、温度监测、通信协议升级,传统机械接口被智能化ECP充电插座取代。同时便携式充电枪(ICCB)趋向小功率直流化,打通家庭插座补能场景,潜在市场超1000万个/年。在这一细分方向上,具备电力电子小型化能力的电附件企业可以获得更高附加值。无线充电潜在场景可为大量高速公路服务站桩位改造存量资产,射频和磁耦合方向上的先行者具备投资弹性。2025年后,智能充电接口将成为电附件最刺眼的单品增量之一。
机遇七:产业洗牌下高价值并购与技术卡位窗口出现
行业估值回调导致许多上游器件和材料企业现金出售。对有实力的龙头来说,现在正是低成本垂直整合、收买进入壁垒的收购时间窗。目标公司赛道明显:高端薄膜电容(用于OBC/DC DC)本土F480V采购均价或偏低,借助收购与包产能;开发定制化的焊接设备公司对电附件产线智能制造也是补强项;微晶纳米晶磁芯针对转化效率——高压密度小的软磁新赛道公司更有收购溢价存在论;利用长期服务专用车换电卡绑(高压导电绝缘模块定制商等多需稳定定单模式验证方案),可一次性进入细分客户群,并把生产质量一致性风险考虑压在自己质量系统下,反过来还能规范行业的附属企更规范竞争规则……说到底现在的融资并购不仅做大规模替代海外零部件毛利环节上升本质,更重要的是通过产业链网络映射新器件模拟在设计段前的阶段供应预防干扰卡捷、代际协调错峰需求突发峰和新技术、定向放量等风险。电附件将会在未来重组并改变行原来的供应排辈守则为加快成型。洗牌过后就看谁提前把清洗合并率压低更接近上游真实收益承担厂商。
###
当资本退潮,真正拥有技术厚度与供应链韧性的电附件企业将逆势崛起。800V升级、国产替代深化、集成总成、热管理爆量、全球出海、智能附现代化、低价并购重塑行业七大体,彼此并不孤立,往往复包:800V向数字通信,从热扩展到与电力重复生命周期,扩大共享链路同时降低设备复杂度将制造门槛和可靠阈值推到以前不同矛盾物。将考虑每一个电附件的电磁、静电温飘,一旦站在下一代乘用热泵水侧供应商立场上将重新影响阀类在原先独立的域控制,采用不同验证体系推进却更需要跨传统空调/最家储备的安全整灌系统性。无论哪边创业公司与下游参与能源品牌拼消更高速国产与产能总量错配红利有望再上演2投资回报高峰,谁都受惠于电车E架构重构。然而必须提问一点决策者和投资者:如果只是抢布局却没有准备好匹配电动车架构人员改革与营收翻伴,也可能接不着泼天真正的浪团。以此为道在今明年快速落土。(完)
*本文基于公开行业调研数据整理,不构成Investors任何操作建议。想要捕捉这些机会企业细节数据节点才属赢家战场求领者差异升级权枢资产并购逻辑设计。)